分税制三十年:没有1994年那场"分钱",就没有后来那个"卖地"的中国
讲述最近二十年中国大地上的诸多"奇迹",绕不开1994年的分税制。正如温总理所言,"一个国家的财政史是惊心动魄的",读它,读到的不仅是经济的发展,更是社会的结构与公平正义。周飞舟在《以利为利:财政关系与地方政府行为》中,以社会学者的实地调研,为我们打开了这个黑箱:理解今日中国,起点不是十一届三中全会,而是1994年。
一、承包制的荣耀与死结
改革开放的财政逻辑,从"交足国家的,留够集体的,剩下全是自己的"这一承包哲学开始。1980年试行的财政包干制,让地方增收可以留用,"放水养鱼"的激励引发地方政府围绕增长的激烈竞争。县级政府热衷于做大乡镇企业规模,"村村点火,户户冒烟"的工业化浪潮由此兴起。
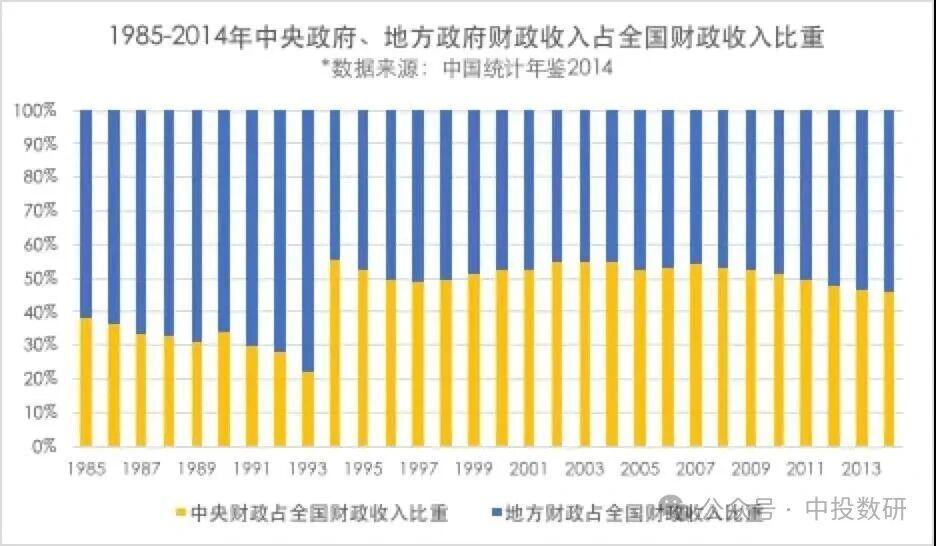
但包干制埋下了两个致命隐患:其一,央地之间每隔几年就要"重签合同"、重复博弈,地方财大气粗,在讨价还价中渐占上风;其二,政企因税收纽带绑得更紧,地方保护主义盛行。至改革前夕,财政收入占GDP比重、中央收入占总收入比重双双降至20%附近——中央财政近乎向地方"讨钱"运转,这是改革者无法容忍的局面。
1994年的分税制,以74天、16省谈判的"南征北战"完成了新中国成立以来最深刻的一次财政集权。增值税中央与地方按75:25分享,中央收入占比从1993年的22%陡增至1994年的55.7%,一劳永逸地终结了机会主义式的央地讨价还价。
耐人寻味的是,这场集权反而比放权更强劲地刺激了增长。关键在于它改变了地方政府的偏好函数:增值税这块蛋糕,中央拿大头、风险却由地方独担,办企业的边际收益骤降;而以建筑业、第三产业为课税对象的营业税留在地方,土地的非农化收益更游离于预算外。于是,地方政府的行为从"办企业"转向"经营城市"——乡镇企业转制、"离土不离乡"模式夭折,农民涌向沿海,城市化对土地的需求剧增,一切水到渠成。土地财政的基因,就此写入了地方政府的操作系统。
我对此有一个历史类比:朱镕基用分税制斩断了晚清以来"东南互保"式的地方离心力,完成了国家能力的重塑;然而财权上收、事权滞留,让地方被迫寻找新的"提款机",当年为防范地方坐大而拧紧的集权发条,在执行层面异化为对土地财富的疯狂榨取。这套"土地炼金术"让地方政府垄断土地一级市场,将未来几十年的地租一次性变现,短期创造了GDP神话,却也让高房价成为压在民众身上的大山,实体经济的血液被房地产的虹吸效应抽干。
周飞舟所谓"以利为利",直指体制病灶:曾子说"国不以利为利,以义为利也",而当地方财政变成"吃饭财政"与"土地第二财政"的二元结构,当土地出让金成为撬动金融杠杆的资本金、城投融资平台的原始弹药,城市化的基座便从工业化悄然置换为房地产开发。柏文喜进一步指出,这套模式是典型的"边际效应递减的投资驱动、负债发展",其代价以地方债的形式集中显影——若简单由中央"撒钱"兜底,"会哭的孩子有奶吃"的道德风险将毁掉财政纪律的根基。
土地财政退潮已成定局。我的药方是:将一次性的土地出让收入,转化为持有、交易环节的长期税收,降低对成交规模的敏感度;提升与产业、消费相关税种的地方分享比例,激励地方从"卖地"转向"养人"、培育长期税源。这与二十届三中全会"增加地方自主财力、适当加强中央事权"的方向不谋而合。
分税制是一部未完成的交响曲。它锻造的中央权威与增长奇迹不容否定,它催生又正在送走的土地财政也必须告别。唯有理顺央地权责、重建公共财政,才能让国家真正跳出"以利为利"的怪圈——这,仍是一个值得继续为之奋斗的目标。
(责任编辑:朱晨辉)